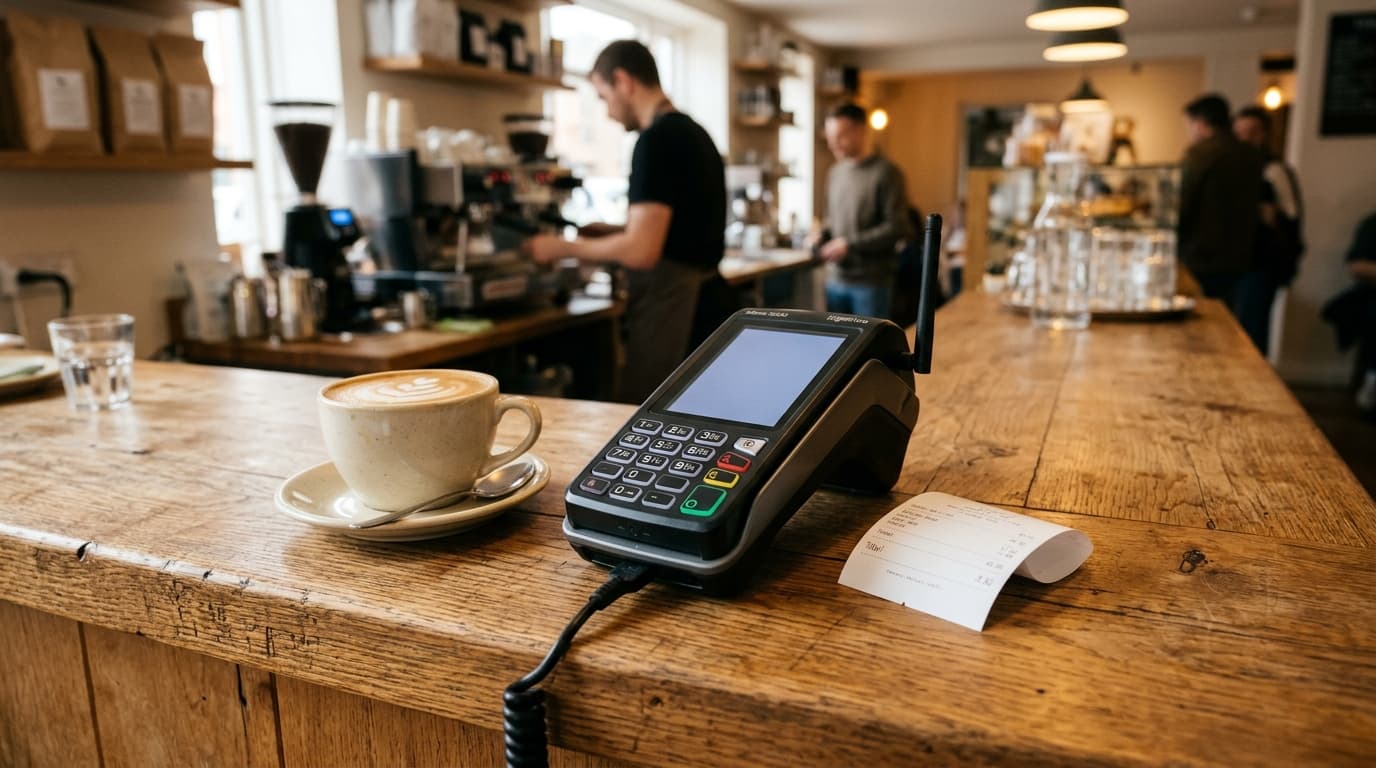
Une autorisation de paiement dit seulement que la carte existe, qu'elle n'est pas bloquée et qu'aucune limite n'a sauté. Elle ne promet ni des fonds suffisants, ni le paiement du commerçant, ni l'absence de contestation. Le contrat d'acquisition belge que j'ai relu le 26 octobre 2026 vise le règlement du commerçant le deuxième jour ouvrable après réception de l'opération.
Le terminal a dit oui. Rien n'est encore payé.
Le oui du terminal vérifie trois points, et le contrat de Worldline les énumère
Worldline équipe de nombreux commerçants belges en terminaux et reçoit pour eux l'argent des ventes : c'est ce qu'on appelle un acquéreur. Ses conditions de service d'acquisition, version 2025/10 (référence 202510.BE-FR), sont en ligne en français. L'article 4.4 oblige le commerçant à demander et à recevoir une autorisation pour chaque transaction, sauf indication contraire d'un module contractuel, et lui interdit d'accepter la transaction s'il ne l'obtient pas. L'article 4.5 fixe la valeur de cette autorisation : elle vérifie uniquement si une carte existe, si elle n'est pas bloquée et si aucune limite n'a été dépassée.
Entre le terminal et l'émetteur circule un réseau, Visa ou Mastercard pour la plupart des cartes de crédit (voir Visa contre Mastercard). Le pilier sur le fonctionnement de la carte décrit les trois temps d'un paiement, et le glossaire des fondamentaux définit autorisation et compensation. Il leur manque le texte qui règle les rapports entre le commerçant et son acquéreur, celui qui fixe les délais et les garanties. Je m'en sers comme d'un calendrier, et le tableau suivant en tire les horloges.
Chaque étape a la sienne, et aucune n'appartient au porteur.
| Étape | Délai | Origine |
|---|---|---|
| Réponse du terminal | Moins de 5 secondes dans une description française de 2019 | MoneyVox, 16 décembre 2019 |
| Transmission par le commerçant | 48 heures après l'exécution | Worldline, article 10.1 |
| Règlement au commerçant | J+2, chaque jour ouvrable | Worldline, articles 11.1 et 11.2 |
| Nouvelle transmission d'une opération perdue | 60 jours (débit), 180 jours (crédit) | Worldline, article 10.4 |
| Remboursement au porteur | 180 jours calendaires, délais plus courts possibles | Worldline, article 7.3 |
| Preuves en cas de contestation | 4 jours calendaires après la demande de Worldline | Worldline, article 12.3 |
| Levée d'un blocage de fonds | Sans retard injustifié, au plus tard à la réception de l'ordre | Directive 2015/2366, article 75 |
Pourquoi une ligne « en attente » ne prouve-t-elle pas que l'argent a bougé ?
Parce que le oui du terminal et le mouvement d'argent n'ont lieu ni au même moment ni entre les mêmes parties. L'émetteur répond en quelques secondes. Le commerçant transmet ses opérations ensuite, dans les 48 heures, et Worldline les règle sur la base J+2.
L'affichage de l'application entre-temps dépend de la banque, et mes sources se contredisent. Notre pilier écrit que rien n'est débité à cet instant, y compris sur une carte de débit. Wikifin, dans une page mise à jour le 14 juillet 2026, écrit que les paiements et les retraits sont « presqu'immédiatement » débités du compte à vue. Je ne sais pas laquelle des deux décrit votre banque, et seule l'application de l'émetteur fait foi. L'écart entre débit et crédit est traité dans notre guide carte de crédit ou carte de débit.
Quand le montant final n'est pas connu au moment du paiement, comme à la pompe, à l'hôtel ou chez un loueur de voiture, la directive européenne 2015/2366 encadre le blocage. La banque du payeur ne peut réserver des fonds que si celui-ci a donné son accord au montant exact bloqué, et elle doit les libérer sans retard injustifié dès qu'elle connaît le montant exact, au plus tard à la réception de l'ordre de paiement (article 75, texte archivé, relu le 26 octobre 2026). Notre page sur les délais de la carte constate qu'aucune source belge ne chiffre cette libération ; l'article 75 apporte au moins le critère. Je n'ai pas relu sa transposition dans le Livre VII du Code de droit économique, dont les sites officiels refusent la lecture automatique.
Règlement en J+2 : le calendrier du commerçant ne suit pas celui du porteur
L'article 11.1 vise un règlement « sur une base J+2 », où J est le jour où Worldline reçoit la transaction, et la clause parle d'efforts raisonnables, ce qui n'engage pas à tenir le délai. L'article 11.2 prévoit un règlement quotidien en un seul paiement, sauf les week-ends et les jours fériés bancaires.
Appliquée à des dates réelles, en comptant J+2 en jours ouvrables à partir du jour de réception et en supposant le 11 novembre férié bancaire, la règle donne ceci :
| Opération reçue par Worldline le | Règlement visé |
|---|---|
| Lundi 2 novembre 2026 | Mercredi 4 novembre |
| Vendredi 6 novembre 2026 | Mardi 10 novembre |
| Mardi 10 novembre 2026 | Vendredi 13 novembre |
Un commerçant qui attend la limite des 48 heures pour transmettre décale d'autant l'ensemble. Le porteur vit sur un autre calendrier : avec une carte à débit différé, la banque prélève plusieurs semaines après l'achat, par exemple neuf jours calendaires après la clôture du relevé chez Hello bank! (relevé du 19 septembre 2026, repris de notre page sur les délais).
Une opération autorisée peut-elle encore se défaire ?
L'objection vient d'elle-même : si la banque a dit oui, l'affaire est close. Le contrat dit l'inverse du point de vue du commerçant. L'article 4.5 ajoute que l'autorisation ne garantit pas que des fonds suffisants sont disponibles, que la fraude sera détectée, que Worldline devra régler ni que la transaction échappera à un paiement inversé, catégorie dans laquelle les définitions rangent la rétrofacturation. L'article 8.4 va plus loin : même éligible à une exemption, une transaction peut être refusée par un autre acteur de la chaîne, l'émetteur par exemple, sans que Worldline en réponde. Si la contestation n'est pas valablement défendue, Worldline peut en outre reprendre le montant, pénalités comprises, sur d'autres opérations du commerçant (article 12.6). Un paiement réglé peut donc être repris plus tard.
Le porteur dispose de moins de marge. La directive 2015/2366 interdit de révoquer un ordre de paiement une fois qu'il a été reçu par la banque du payeur, et un paiement initié par le bénéficiaire ne se révoque plus après le consentement à son exécution (article 80). J'en déduis qu'une fois le code tapé ou le téléphone approché, annuler seul n'est plus possible : seul le commerçant peut défaire l'opération par un remboursement.
L'article 7.3 lui laisse 180 jours calendaires pour le faire, tout en prévenant que les réseaux et les émetteurs peuvent imposer des délais plus courts, « ce qui peut rendre certains remboursements techniquement impossibles ». Je n'ai relu aucune page d'émetteur belge qui les chiffre. Le suivi d'un remboursement attendu est décrit dans notre guide du remboursement, et le litige avec un vendeur défaillant relève du chargeback.
Une carte belge peut-elle payer sans demander d'autorisation ?
Les pages françaises sur la « carte à autorisation systématique » décrivent un autre pays. MoneyVox expliquait en décembre 2019 que la plupart des paiements du réseau CB passaient hors ligne, sans interroger la banque, sous un plafond cumulé et un nombre d'opérations (exemple cité : 1.500 euros ou 50 paiements), et que le terminal déclenchait de lui-même une demande au-dessus de 100 euros, ou de 50 euros chez certains commerçants à risque. Les cartes d'entrée de gamme de type Visa Electron ou Maestro vérifiaient le solde à chaque paiement.
Le contrat de Worldline part de la règle inverse : une autorisation pour chaque transaction, sauf dérogation d'un module contractuel que le document public ne détaille pas. Il ne dit rien non plus d'un mode hors ligne ni d'un plafond sans interrogation. Aucune page d'émetteur belge consultée ne décrit un tel mode ; je ne peux donc pas écrire qu'aucune carte belge n'en dispose, seulement que ce texte n'en parle pas.
Le sans contact ne change rien à cette règle, d'après ma lecture. L'article 8.1 range les paiements sans contact de faible valeur parmi les exemptions d'authentification forte, donc de saisie du code. L'autorisation, elle, reste demandée. Les plafonds sont détaillés dans notre guide du paiement sans contact.
Que faire quand le terminal refuse, ou quand l'argent ne part jamais ?
Le commerçant ne peut pas passer outre : sans autorisation, l'article 4.4 lui interdit d'accepter la transaction, et l'article 8.4 décharge Worldline de tout refus décidé ailleurs dans la chaîne. La décision appartient à l'émetteur, et c'est lui qu'on appelle, au numéro imprimé au dos de la carte.
Avant de parler de fraude, on vérifie dans cet ordre :
- ouvrir l'application de l'émetteur : opération en attente, limite disponible, réglage de région à l'étranger ;
- noter l'heure, le montant et le nom du commerçant avant de quitter la caisse ;
- garder le ticket tant que la ligne « en attente » n'a pas été remplacée par une ligne définitive ;
- attendre quelques jours ouvrables avant de s'alarmer : un décalage entre l'achat et le règlement entre dans le fonctionnement normal.
L'échelle complète des recours, de la banque au juge, est dans le pilier sur les droits du titulaire.
Le mot « autorisation » promet plus que le contrat ne donne
« Vérification de la carte » décrirait mieux l'article 4.5. « Autorisation » laisse croire à un engagement, et le porteur entend « autorisé » en comprenant « payé ».
Je n'ai lu qu'un contrat, celui de Worldline. Mollie, Stripe ou CCV ont leurs propres conditions, que je n'ai pas relues, et un module contractuel peut modifier aussi bien J+2 que l'obligation d'autoriser chaque transaction. Je n'ai pas lu non plus les règles de Visa et de Mastercard sur les délais de rétrofacturation, que l'article 7.3 cite comme pouvant raccourcir ceux du commerçant.
Pièces relues le 26 octobre 2026 et limites de ce relevé
Les conditions de service d'acquisition de Worldline (version 2025/10) ont été lues par extraits : articles 4.4, 4.5, 7.3, 8.1, 8.4, 10.1, 10.4, 11.1, 11.2, 12.3 et 12.6. La directive (UE) 2015/2366 a été consultée sur le texte archivé par legislation.gov.uk, articles 75 et 80, en résumé et non en texte intégral. La page de Wikifin date du 14 juillet 2026, celle de MoneyVox du 16 décembre 2019, soit près de sept ans, et elle décrit le fonctionnement français. L'Agence de la consommation en matière financière du Canada décrit les mêmes trois temps, autorisation, mise en lot et règlement, dans une page modifiée le 20 octobre 2025.
Cette page décrit un cadre contractuel. La situation de votre commerçant dépend du sien.
Au 26 octobre 2026, la version en ligne des conditions de Worldline porte la mention « Version 2025/10 ».
Comparateur Guides & Conseils
Compare côte à côte.
Comparer maintenant →
Questions fréquentes
Continuer votre lecture
Sophie L. a été conseillère crédit puis chargée de clientèle pendant huit ans en agence bancaire, avant de passer indépendante en 2021 et de s'installer à Louvain-la-Neuve. Son travail commence par les conditions tarifaires officielles des émetteurs belges, banques classiques (ING, BNP Paribas Fortis, KBC, Belfius) comme néobanques (Revolut, N26, Wise), ramenées à cinq lignes comparables : cotisation annuelle, frais de change, taux débiteur, plafonds et assurances incluses. Chaque tarif publié ici porte sa date de relevé : la grille des cotisations a été reprise poste par poste le 12 août 2026, après le passage du pack Belfius Beats Star à 5,90 € par mois en février. Quand un émetteur ne publie pas un chiffre, elle l'écrit au lieu de l'estimer.